コロラド対ジョージア工科大学
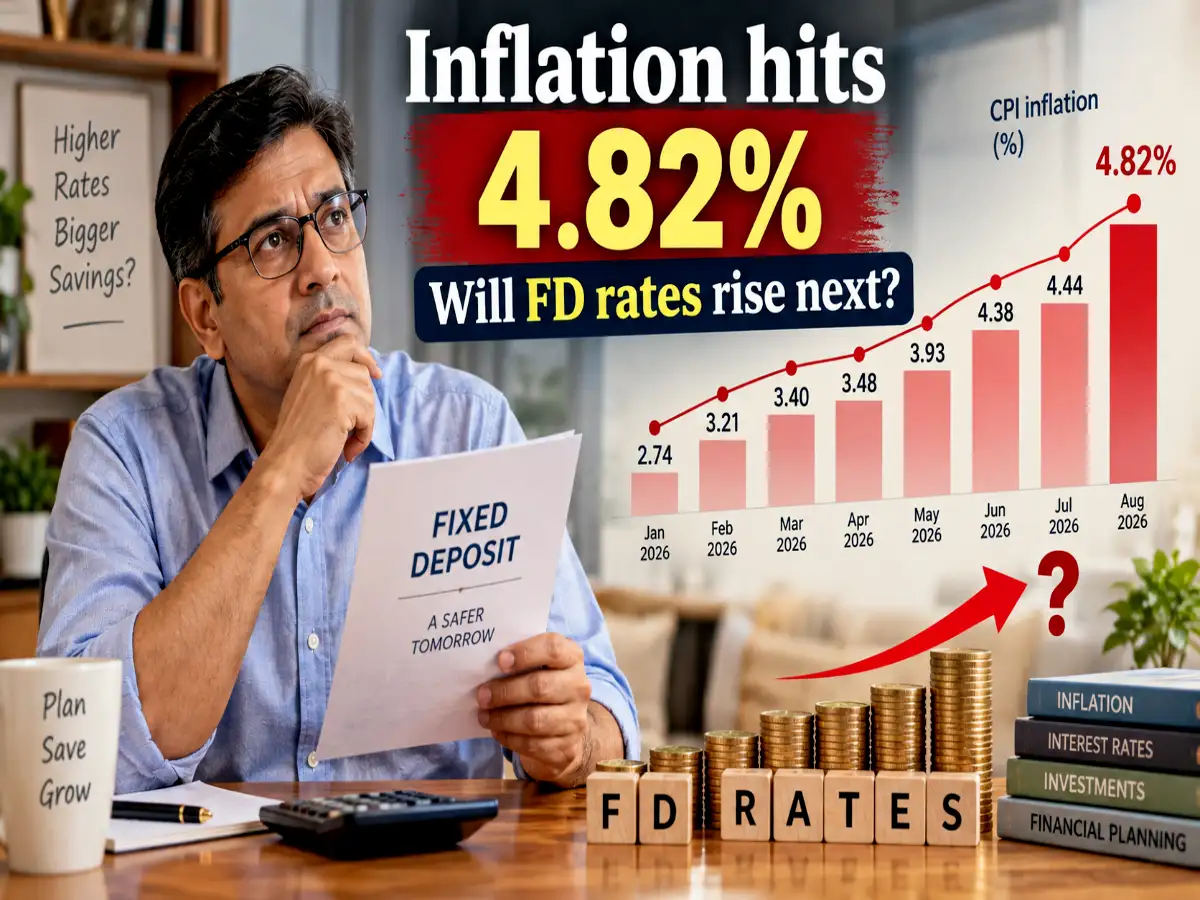
しかし、4.8%というインフレ率は依然としてRBIの許容限度である6%を大きく下回っており、このことがRBIにレポ金利の引き上げを促す可能性がある。過去数カ月間のインフレ上昇を受け、中銀がレポ金利を引き上げる可能性が高まっている。
インフレ率の継続的な上昇とレポ金利の高さが銀行の預金金利(FD)の引き上げを促す可能性はあるだろうか?高い信用成長率、10年物Gボンドの高利回り、小口貯蓄制度の高い割合などの他の重要な指標は、近い将来FD金利が上昇する可能性について何を示唆していますか?
インフレ上昇とFD金利の相関関係
インフレ率は2025年10月の0.25という最低水準から上昇している。 2026年には1月の2.74%から8月の4.82%に上昇した。米国とイランの紛争、原油価格の上昇、輸送コストの上昇は、インフレが今後数カ月続く可能性を示唆している。許容上限の 6% に近づくと、打点はレートを上げることで反応する可能性があります。そうなれば、銀行は金利を引き上げる可能性がある。
私インフレーション 標準 2025年12月から
| 月 | CPIインフレ率(%) |
| 12月25日 | 1.33% |
| 1月26日 | 2.74% |
| 2月26日 | 3.21% |
| 3月26日 | 3.40% |
| 4月26日 | 3.48% |
| – 5月26日 | 3.93% |
| 6月26日 | 4.38% |
| 7月26日 | 4.44% |
| 8月26日 | 4.82% |
バンクバザールのアディル・シェティ最高経営責任者(CEO)はETウェルス・オンラインに対し、銀行はFD金利を決定する前にRBIの金利スタンス、金融システムの流動性、融資需要も考慮すると述べた。
「インフレが高止まりすれば、金利に圧力がかかる可能性がある。そのような状況では、特に信用需要が旺盛で銀行がより多くの預金を必要としている場合には、資金を呼び込むために預金金利が上昇する可能性がある。しかし、預金の伸びが一貫しており、流動性が快適なままであれば、たとえインフレが上昇したとしても、FD金利を引き上げる可能性はほとんどない。見通しは金利次第だ。金融システム全体の資金需要だ。」
全体として、持続的なインフレ、食品および石油価格の上昇、金利予想の変化、銀行自身の資金需要の組み合わせは、FD金利が上昇する可能性が高まっていることを示唆していると、トーマス・スティーブン取締役兼優先株・証券会社責任者のアナンド・ラティ氏はETウェルス・オンラインに語った。
「しかし、継続的に上昇するかどうかは、こうしたプレッシャーが続くかどうか、そして打点がどのように反応するかによって決まります」とスティーブン氏は言う。
預金信用の成長 高いです
銀行にとって、流動性は事業を運営する上で重要な要素です。銀行はFD金利を決定する前に、預金の伸びと融資需要も監視します。
2026年7月31日のRBIデータによると、銀行融資は前年比19.3%増(2億2,078万ルピー)、預金の伸びは15.4%(2億6,941万ルピー)でした。
7月31日時点の銀行部門の貸出と預金の比率は81.96%だった。
2026 年 3 月 31 日のローンの伸びは 15.9%、同日の貯蓄の伸びは 13.5% でした。
これは、ここ数カ月で信用と預金の伸びの差が拡大していることを示しており、これは銀行が預金を呼び込むよりも早く融資を行っていることを意味している。
このようなギャップが長期間続くと、銀行は将来の融資をサポートするためにより多くの預金を呼び込むことができ、したがってギャップを引き付けるためにより高いFD金利を提供することができます。
信用預金比率はより広範なパラメーターですが、各銀行の流動性条件と資金調達ポジションも FD 金利の変動速度に影響します。
高い G-Secの10年利回り FD規格に対する熾烈な競争を引き起こす
銀行預金の金利は、政府証券 (G-Secs) の金利と競争力があります。したがって、銀行はより多くの預金を呼び込むために、FD 金利を G-Sec よりも高く維持する必要があります。 G-Sec にはさまざまな満期があり、異なる金利が提供される場合がありますが、10 年の G-Sec がインドのさまざまな金利を示す最良の指標であると考えられています。
10年物G-Secの四半期平均金利は6.890%、最高は7.142%、最低は6.675%となっている。対照的に、多くの公的部門の銀行は最高金利の 7% を提供しています。人気の公共部門銀行の中で最も高い 5 年 FD 金利は、パンジャブ国立銀行の 6.35% です。
G-Sec 利回りが高いと、銀行は預金を呼び込むために FD 金利を引き上げるよう圧力を受ける可能性があります。
公共部門、民間部門、小規模金融銀行の 5 年物 FD 金利の最高値
| 公共 支店銀行 | 民間部門 銀行 | 小規模金融 銀行 |
| パンジャブ国立銀行 (6.35%) | DCB銀行 (7.50%) | スリオデイ小規模金融銀行 (8.25%) |
| バロダ銀行 (6.30%) | IDFCファースト銀行 (6.75%) | ジャナ小規模金融銀行 (7.77%) |
| カナラ銀行 (6.25%) | イエス銀行 (6.75%) | ウジヴァン中小企業銀行 (7.20%) |
| インド外国銀行 (6.10%) | RBL銀行 (6.70%) | エクイタス小規模金融銀行 (7.00%) |
| インド州立銀行 (6.05%) | タミルナド商業銀行 (6.70%) | 小規模金融銀行の削減 (7.00%) |
FD 価格出典: Paisabazaar
少額貯蓄制度の割合が高い
公的積立基金 (PPF)、国民貯蓄証書 (NSC)、高齢者貯蓄制度 (SCSS) などの少額貯蓄制度により、何百万ものインド人が資金を投資することができます。同時に、その金利は銀行のFD金利と激しく競争しています。
現在、少額貯蓄制度の多くは 7% 以上の金利を提供しています。 SCSS や Sukanya Samriddhi Scheme (SCSS) などのスキームでは、それぞれ 8.2% の金利が提供されます。多くの指標が利上げを示唆しているにもかかわらず、政府は少額預金の金利を2年近く引き下げていない。
銀行がFD金利を長期間にわたって低く維持すれば、より多くの投資家が銀行預金に投資できるようになる。
この可能性を避けるために、銀行はFD金利を引き上げる可能性もあります。
郵便貯金金利:2026年7月~9月
| 少額貯蓄プラン | 金利 | 利息・支払い頻度 |
| 郵便貯金口座 | 4.00% | 毎年 |
| 国民貯蓄定期預金 (RD 5 年) | 6.70% | この四半期の成果 |
| 国民貯蓄預金 – 1 年 | 6.90% | この四半期の成果 |
| 国民貯蓄預金 – 2 年 | 7.00% | この四半期の成果 |
| 国民預金の定期預金 – 3年 | 7.10% | この四半期の成果 |
| 国民貯蓄預金 – 5 年 | 7.50% | この四半期の成果 |
| 毎月の国民所得計算書 (MIS) | 7.40% | 毎月 |
| 高齢者貯蓄制度 (SCSS) | 8.20% | 四半期ごと |
| 公的積立基金 (PPF) | 7.10% | 年次決定 |
| 国民貯蓄証明書 (NSC) | 7.70% | 年次決定 |
| キサン ヴィカス パトラ (KVP) | 7.50% | 毎年混ざってます |
| Sukanya Samriddi アカウント (SSA) | 8.20% | 年次決定 |
銀行は10月にFD金利を引き上げることはできるでしょうか?
スティーブン氏は、RBIの10月5~7日のMPC会議が極めて重要になると述べた。
「インフレ率が高止まりし、中央銀行が利上げを検討するか、よりタカ派的なスタンスを採用するようになれば、銀行は預金動員を促進するためにFD金利を引き上げる可能性がある。」
しかしスティーブン氏はまた、中央銀行がインフレ上昇を一時的とみなして政策金利を10月に据え置いた場合、FD金利は概ね安定した状態を維持する可能性が高いとも述べている。
「インフレ、流動性、信用の動向次第では、大幅な増加は2026年12月、さらには2027年まで延期される可能性がある」とスティーブン氏は言う。